2026.09.15
電子帳簿保存法を実務で迷わず進める手順
- バーチャルオフィス
電子帳簿保存法は、帳簿や請求書をデジタルで保存する際のルールを定めた制度です。メール添付のPDFやクラウド請求書を紙に出力するだけでは、必要な保存方法を満たせないケースがあります。
経理だけで完結しない点が実務上の難所です。購買担当者が受信した領収書、営業担当者が締結した電子契約、海外SaaSの英語invoiceまで、発生部門と経理が同じ手順で扱う必要があります。
本記事では、対象となる書類、3つの保存区分、改ざん防止と検索の要件を解説します。さらに、リモート環境でも保存漏れを防ぐ業務フロー、点検方法、税務調査に備える運用まで紹介します。
電子帳簿保存法で最初に整理すべき対象書類
保存方法は3つの区分で判断します
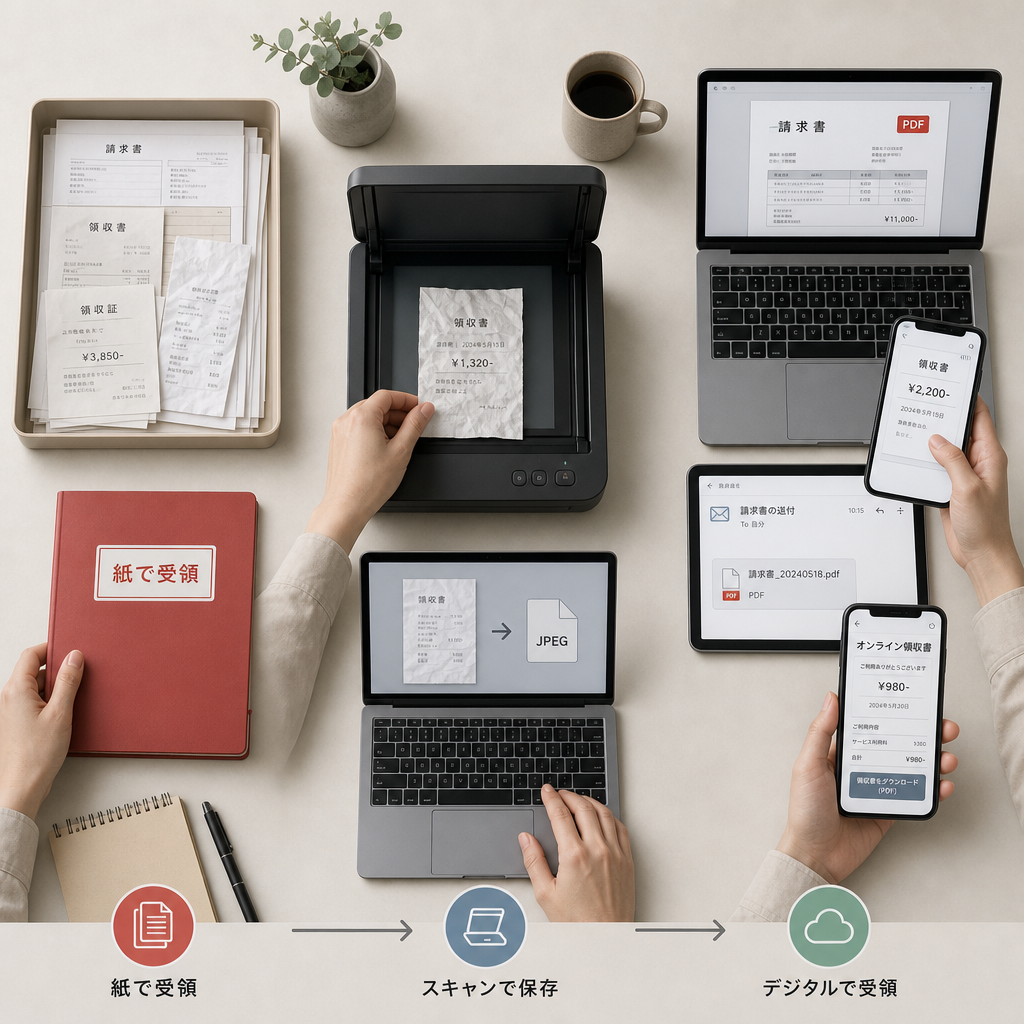
結論として、保存方法は電子帳簿等保存・スキャナ保存・電子取引データ保存の3区分に分けて考えます。自社がどの書類を、どの経路で受け取り、どの区分で管理するかを先に棚卸しすると、導入範囲を誤りません。
会計ソフトで作成した仕訳帳や総勘定元帳は電子帳簿等保存、紙の領収書を画像化する場合はスキャナ保存です。一方、メールで受け取ったPDF請求書やECサイトの領収書は、電子取引データとして扱います。
- 会計ソフトから出力する帳簿・決算関係書類
- 紙で受領した請求書・領収書・契約書
- メール、クラウド、Web明細で授受した取引データ
紙の書類と電子取引を混同しないことが重要です
紙で受け取った請求書は、紙のまま保存する選択肢があります。ただし、紙をスキャンして原本を廃棄するならスキャナ保存の要件を満たさなければなりません。受領経路ごとに処理を固定することが、現場の迷いを減らします。
電子的に授受したデータは、受信後に紙へ印刷してファイルする運用では不十分です。PDF、メール本文、ダウンロードした利用明細、オンライン決済画面などは、電子データのまま検索・表示できる状態で保存します。
- 取引の発生経路を申請フォームで選択させる
- 紙原本を廃棄する書類は承認者を決める
- ダウンロード期限があるWeb明細は受領日に保存する
保存要件は真実性と検索しやすさで整える
改ざん防止と見読可能性を両立させます
要件の中心は、データが後から不正に書き換えられていないことを示す真実性と、必要なときに読める可視性です。タイムスタンプ、訂正削除履歴、または事務処理規程のいずれで担保するかを決めましょう。
可視性では、保存場所、操作説明書、システム関係書類を整備します。税務調査で担当者が不在でも、誰がどの画面から書類を検索し、帳簿と照合するかを説明できる状態が理想です。
- 訂正・削除の権限を経理責任者に限定する
- 保存先の共有フォルダを部門別に乱立させない
- 手順書と権限一覧を定期的に更新する
検索項目は日付・金額・取引先を基本にします
検索性は、必要な取引を速やかに取り出せることが答えです。検索条件は日付、取引金額、取引先の3項目に限定されました。ファイル名、索引簿、会計システムの属性情報のいずれで検索できるかを確認してください。
例えば「2026-08-31_株式会社ABC_33000円_請求書.pdf」のように統一すると、共有フォルダでも検索しやすくなります。基準期間の売上高が5,000万円以下の場合など、検索要件が緩和される場面もあるため、国税庁の最新資料で適用条件を確認しましょう。
| 保存経路 | 主な保存対象 | 管理の要点 |
|---|---|---|
| メール添付 | PDF請求書 | 受信時に保存 |
| クラウド画面 | 利用明細・領収書 | PDFを取得 |
| 紙で受領 | 領収書・契約書 | 原本管理または撮影 |
- 日付はYYYY-MM-DD形式で統一する
- 金額は税込・税抜の登録基準を決める
- 取引先名は法人格の表記ゆれを抑える
電子取引データを漏れなく保存する業務フロー
受領から月次点検までの流れを固定します
最も確実な方法は、受領、保存、承認、仕訳、月次点検を分断しないことです。担当者がメールやクラウドから書類を取得したら、当日中に所定の保存先へ登録し、経理が仕訳と証憑を照合する流れにします。
月次では、カード明細、購買台帳、会計ソフトの仕訳件数と保存ファイルを突合します。未添付の仕訳、同じ書類の重複登録、誤った取引先名を抽出し、修正履歴を残せば、調査時の説明にも役立ちます。
- 受領担当者:データ取得と保存登録
- 承認者:取引内容と金額の確認
- 経理担当者:仕訳・証憑照合と月次点検
リモート環境では権限と連絡経路を明確にします
多拠点や外部委託を含む組織では、保存ルールをチャットだけに依存させないことが答えです。退職者や異動者のアカウント停止、閲覧・削除権限の見直し、経理代行先への共有範囲を、月次の管理作業に組み込みます。
SWiseのように勤務状況と日常的な会話を可視化できるバーチャルオフィスは、受領書類の確認依頼を滞らせない補助になります。14日間の無料トライアルで、経理・購買・海外メンバー間の確認導線を試す方法も有効です。
- 保存先への削除権限は最小限にする
- 依頼・承認の記録を案件単位で残す
- 海外SaaSのinvoiceは原文データを保存する
保存期間と税務調査に備える点検の進め方
保存期間を把握して削除事故を防ぎます
保存期間は、書類を保管し続けるための最低条件です。法人は帳簿も書類も7年、個人事業者は青色申告か白色申告か、書類の種類によって5年または7年に分かれます。システムの自動削除設定は、必ずこの期間より長く設定してください。
スキャナ保存で原本を廃棄する際は、画像の確認者、確認日、廃棄対象を記録します。解像度200dpi以上で、赤・緑・青の階調が256以上あること(24ビットカラー)といった画像要件も、運用開始前に機器設定で確認します。
- 保存期限前の一括削除を禁止する
- バックアップから復元できるか試験する
- 原本廃棄は画像確認後に実施する
自己点検は税務調査の検索実演につながります
税務調査への備えは、月次または四半期ごとに抽出点検を行うことです。任意の取引先、日付、金額を指定して証憑を検索し、関連する仕訳帳や総勘定元帳まで追えるかを確認します。検索画面の操作担当も決めておきましょう。
不正な隠蔽・仮装が認定されると、重加算税10%加重の対象になり得ます。一方、優良な電子帳簿の要件に従って保存する場合、過少申告加算税(原則10%)が5%免税されます。日常の証跡管理は、負担ではなくリスク低減策です。
- 検索テストの結果と不備を記録する
- 訂正時は元データと理由を残す
- 税理士・経理代行先とも検索手順を共有する
まとめ
電子帳簿保存法への対応は、システムを入れるだけでは完了しません。書類の受領経路を整理し、保存区分、権限、検索方法、月次点検を一続きの業務として設計することが、保存漏れと調査リスクを抑える近道です。
要点
- 書類の受領経路ごとに3つの保存区分を判定する
- 日付・金額・取引先で検索できる状態を作る
- 保存・承認・仕訳・点検の担当者を明確にする
- 保存期間とバックアップを含めて定期点検する
まずは直近1か月の請求書、領収書、Web明細を集め、どの経路で受領したかを一覧化してください。その結果を基に保存ルールと権限を決め、国税庁の電子帳簿保存法に関する最新の一問一答も確認しながら運用を整えましょう。
よくある質問
Q1. メールで届いたPDF請求書は紙に印刷して保存できますか?
電子的に授受したPDF請求書は、電子データのまま保存することが基本です。受信メールやダウンロード元の情報も含め、日付・金額・取引先で探せる状態にしましょう。
Q2. 紙の領収書は必ずスキャンしなければなりませんか?
紙で受け取った領収書は、紙のまま保存する方法も選べます。原本を廃棄したい場合だけ、スキャナ保存の画像品質や改ざん防止などの要件を満たす必要があります。
Q3. 小規模事業者でも専用システムは必要ですか?
必ずしも専用システムが必須ではありません。ただし、共有フォルダ運用でも検索、訂正削除の管理、バックアップ、保存漏れ点検を継続できる体制が必要です。
Q4. 税務調査では何を提示できればよいですか?
指定された日付・金額・取引先から証憑を検索し、対応する帳簿や仕訳へたどれることが重要です。操作説明書、権限管理、訂正削除の履歴も説明できるように準備します。
Q5. 参考にすべき公的資料はありますか?
国税庁の「電子帳簿保存法一問一答」と電子帳簿保存法特設サイトを確認してください。自社の取引形態や保存方法に応じて、税理士などの専門家にも判断を確認すると安心です。